


de
de
El estudio de CEPE‑UTDT, Junior Achievement y BBVA muestra que el 95 % de los adolescentes de 14 a 19 años ya usa una billetera digital, mientras que solo el 4 % no posee ningún instrumento financiero; sin embargo, el ahorro sistemático cayó al 44 % y el 60 % está expuesto a riesgos digitales.
El acceso financiero de los adolescentes argentinos avanza de forma marcada: el 95 % ya tiene una billetera digital y solo el 4 % carece de cualquier instrumento financiero. Sin embargo, el ahorro sistemático disminuyó al 44 %, la confianza plena para manejar dinero bajó al 21 % y el 60 % está expuesto a al menos un riesgo financiero digital.
La tercera edición del estudio, elaborado por el Centro de Políticas Públicas de la Escuela de Gobierno de la Universidad Torcuato Di Tella (CEPE‑UTDT) y Junior Achievement, con apoyo de BBVA, relevó a 4.144 estudiantes de 14 a 19 años de las 24 jurisdicciones argentinas.
Los jóvenes usan el dinero principalmente mediante aplicaciones, consultan información financiera en redes sociales e incorporaron la inteligencia artificial a su vida cotidiana. No obstante, el acceso no garantiza decisiones más seguras: la mayoría declaró que invertiría más de la mitad de sus ahorros si recibiera una recomendación concreta de una red social o de una herramienta de IA.
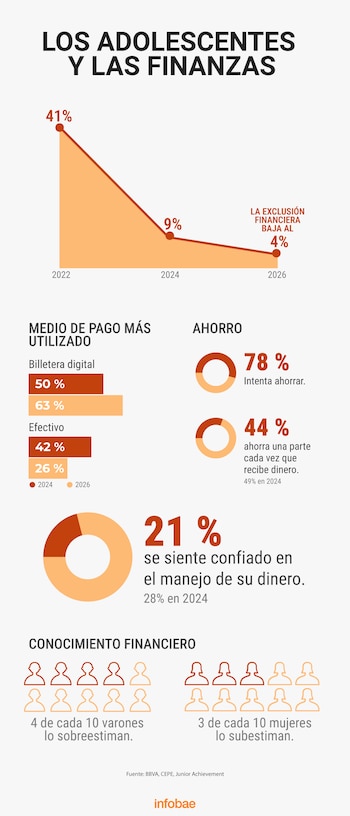
La proporción de jóvenes sin ningún instrumento financiero cayó al 4 %, frente al 9 % de 2024 y al 41 % de 2022. En el mismo período, la tenencia de billeteras digitales subió del 51 % al 95 %, consolidándolas como la principal puerta de entrada al sistema financiero para menores.
El informe interpreta que el papel de las billeteras cambió respecto a la medición anterior. En 2024, su expansión parecía acompañar la incorporación de cuentas y tarjetas; en 2026, crecen mientras los instrumentos tradicionales se estancan o retroceden.
La tenencia de cuentas bancarias bajó del 29 % al 27 % en los dos últimos años. Las tarjetas de débito descendieron del 33 % al 26 %, y las de crédito del 19 % al 10 %, nivel registrado en 2022.
Un participante de nivel socioeconómico bajo resumió su cautela frente al crédito: “Hace poco me dieron una tarjeta de crédito, la cual me da miedo usar. Pero más que nada porque si la llego a usar después te pueden llegar a cobrar intereses, entre otras cosas. Entonces, por las dudas, por ahora no la he usado”.
La expansión de estas aplicaciones redujo casi por completo la brecha socioeconómica en el acceso. El 92 % de los adolescentes de nivel bajo tiene una billetera digital, frente al 97 % de los de nivel alto.
La diferencia por género tampoco aparece en esta herramienta: tanto varones como mujeres alcanzan una tenencia del 95 %. El contraste surge en productos que requieren más trámites, como las tarjetas de débito, más frecuentes entre varones.
Las billeteras digitales son el medio de pago preferido por el 63 % de los encuestados, frente al 50 % de 2024. El efectivo descendió del 42 % al 26 %, aunque sigue siendo la opción principal para más de un tercio de los jóvenes de nivel bajo.
Aunque el 78 % de los adolescentes mantiene una actitud positiva hacia el ahorro, la proporción que aparta dinero cada vez que recibe un ingreso cayó del 49 % en 2024 al 44 % este año.
Al mismo tiempo, aumentó del 29 % al 34 % la cantidad de jóvenes que afirma ahorrar a veces pero termina gastándolo rápidamente. El desinterés por ahorrar se mantuvo bajo, con un 4 %.
Las redes sociales e influencers se consolidaron como la segunda fuente de información sobre dinero
El ahorro sistemático muestra diferencias por nivel socioeconómico: lo practica el 48 % de los adolescentes de nivel alto, frente al 39 % de los de nivel bajo.
También ahorran más quienes tienen empleo remunerado, aunque solo el 10 % de la muestra cuenta con uno.
La mayoría, un 61 %, considera que maneja bien su dinero, aunque cree que podría hacerlo mejor. En el otro extremo, el 15 % dice no saber cómo administrarlo y querer aprender, tres puntos más que en la medición anterior.
El estudio detectó una paradoja ya observada en 2024: los varones tienden a sobrestimar lo que saben y las mujeres a subestimarlo. El 42 % de los varones valora sus conocimientos por encima de su desempeño, mientras que el 26 % de las mujeres los valora por debajo.
Padres o tutores son la principal fuente de consulta sobre dinero para el 78 % de los adolescentes. Sin embargo, los grupos focales muestran que esos intercambios suelen ser más normativos que técnicos y que el acompañamiento familiar no se distribuye de manera uniforme.
El estudio detectó una paradoja ya observada en 2024: los varones tienden a sobrestimar lo que saben y las mujeres, a subestimarlo
Entre los jóvenes de nivel bajo, la escuela aparece como un espacio capaz de brindar conocimientos que no siempre encuentran en el hogar. Una participante afirmó: “Yo creo que sí hay diferencias, porque en la familia básicamente te enseñan a transferir dinero y ya está. En cambio, en la escuela a mí me enseñaron todo”.
Las redes sociales e influencers se consolidaron como la segunda fuente de información sobre dinero. El 39 % de los adolescentes las mencionó, por detrás de padres o tutores y por delante de internet (37 %) y docentes (35 %).
En esta edición se separaron las búsquedas en la web, las redes sociales y la inteligencia artificial, lo que permite observar la creciente centralidad de los entornos digitales en las consultas financieras.
Un participante de nivel alto describió que la información le aparece por recomendación automática: “Mucho de lo que sé es de reels de Instagram, videos que me salen de cuentas que hablan básicamente sobre economía y finanzas personales. El algoritmo me lo recomienda”.
El desinterés por ahorrar se mantuvo bajo, con un 4 por ciento
Pese a la desconfianza hacia promesas de ganancias rápidas, el 54 % de los adolescentes que recibió de forma aleatoria un consejo de inversión atribuido a un video de redes sociales dijo que invertiría más de la mitad de sus ahorros en esa opción.
El estudio también analizó intentos de estafa digital. El 20 % confirmó haber recibido un mensaje o correo que aparentaba provenir de una empresa o persona conocida, pero buscaba obtener datos personales; otro 23 % no estaba seguro de haber enfrentado una situación de ese tipo.
Entre quienes identificaron una estafa, el 77 % ignoró el mensaje, el 21 % lo comunicó a un adulto o a la empresa involucrada y el 2 % hizo clic en un enlace o respondió. La proporción de reportes se mantiene sin cambios respecto a la medición anterior.
Las apuestas en línea constituyen otro riesgo persistente. El 39 % de los encuestados dijo tener amigos que apostaron durante el último mes, 15 puntos menos que el 54 % registrado en 2024.